扫描下载APP
其它方式登录
Sui与谷歌云合作开发可验证AI智能体仲裁平台,并实现链下通道每秒4000万次交互的性能突破,旨在吸引企业AI预算;但消息公布后SUI价格未上涨,当前回购资金主要来自稳定币收益,AI业务尚未带来新增收入或实质性买盘支撑。
AI数据行业正经历从人工标注向智能体数据(如评分标准、强化学习环境、真实工作流数据)的快速演进,核心挑战在于垂直领域数据采购、专家知识蒸馏、评测与数据边界的厘清,以及防止数据污染和专家造假;行业呈现高估值增长但透明度低,竞争本质是研发能力与迭代速度的竞争。
美联储9月会议纪要显示全体19名官员一致支持加息25个基点,为2023年7月以来首次;多数官员认为年内可能再加息一次,但强调10月不急于行动,政策将视后续通胀与就业数据而定;纪要同时指出AI投资热潮、能源价格及地缘风险构成通胀上行压力,经济仍具韧性。
AI数据中心面临严重电力短缺,摩根士丹利预计2028年美国将有32GW净电力缺口,导致供应链出现分化:Nvidia和Broadcom因调度能力与地理灵活性受保护,而内存、光模块、电源管理等二级半导体供应商因依赖整机通电节奏,面临订单延期与库存风险。
文章剖析美国创业公司Utopai Studios及其模型Utopai X的“捧杀”现象,指出其全球第二排名实为基于MiniMax H3底座的后训练成果,并非原生模型突破;深入分析其商业模式的核心风险——高度依赖底座模型、底座迁移能力未验证、迭代速度受限于外部更新节奏,同时肯定其将影视产业know-how转化为AI生产力的价值。
月之暗面(Kimi母公司)正筹备赴港IPO,估值约500亿美元,已启动投资者意向沟通;快手旗下可灵AI亦同步推进港股IPO,目标最快明年上市。二者同日释放IPO信号,反映港股AI企业资本化正从个案走向批量,依托18C章制度窗口和南向资金支持,抢占定价权。
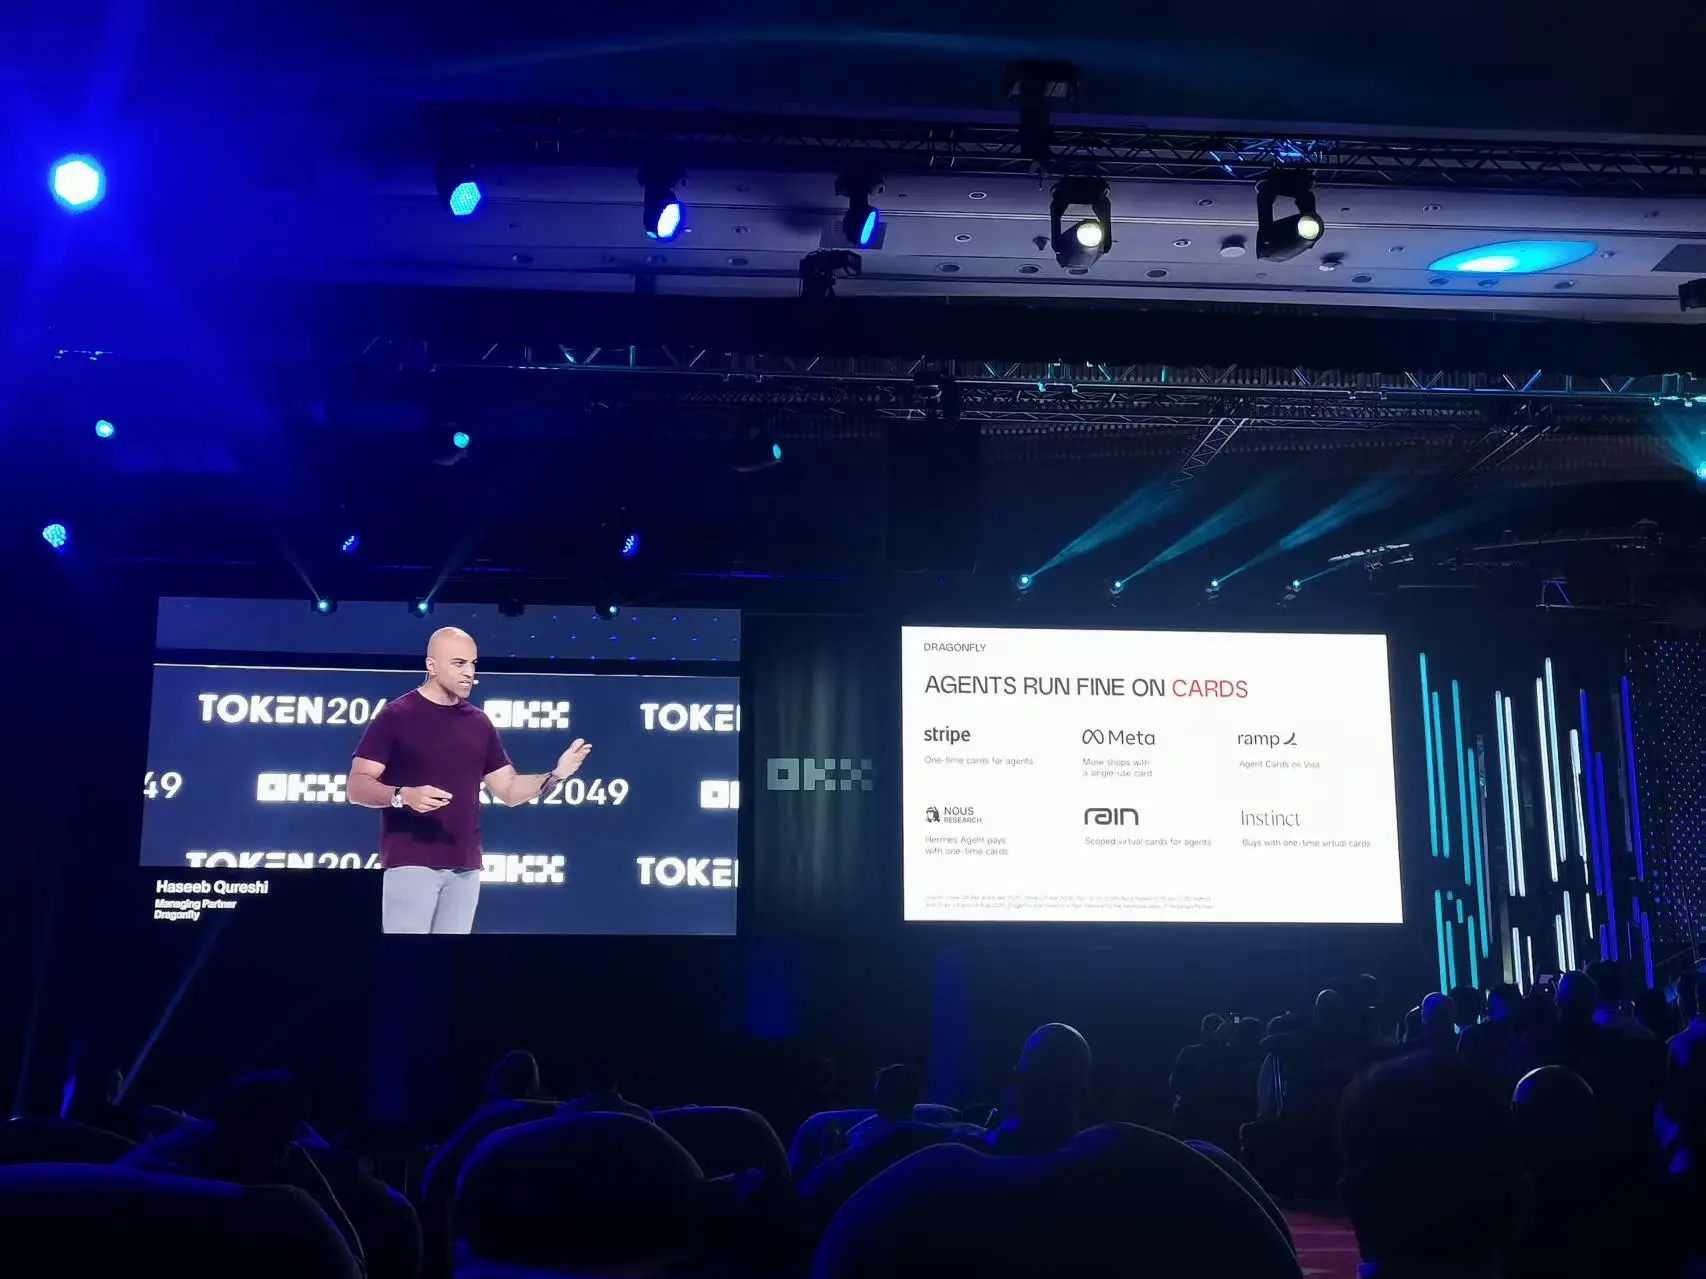
Dragonfly管理合伙人Haseeb Qureshi反思AI智能体(Agents)与加密技术的关系,指出当前智能体主要依赖传统支付工具(如信用卡)而非加密协议;强调智能体真正价值在于提升加密可用性与安全性——保护用户免于操作失误,并在隐私被AI大规模侵蚀的全景敞视时代,成为个人对抗国家与商业监控的关键对冲工具。
文章分析NAND闪存行业在AI驱动下的供需格局变化,指出AI推理需求推动数据中心NAND占比首次过半,带动闪迪等厂商ASP和毛利率大幅上升;但供给端受技术升级主导、扩产谨慎,2028年将成供需拐点,涨价周期或于2027年底结束,2029年后价格面临显著回落压力。
Peter Thiel在专访中提出西方文明过去五十年陷入技术停滞:比特世界繁荣而原子世界停滞,导致经济增长乏力、政治极化、代际契约崩塌;AI并非锦上添花,而是打破零和困局、避免文明溃败的最后一次自救机会;他批判将技术问题道德化,强调真正危机在于普遍的无能而非邪恶,并警示全球威权倾向与西方自我削弱的风险。
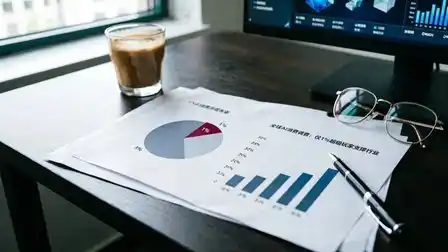
全球AI消费市场呈现极端分化:仅1%超级用户贡献近20%收入,他们将AI作为嵌入工作流的生产力工具付费使用;绝大多数用户停留于免费尝鲜,付费率低、留存差;AI当前本质是专业工具市场,尚未进入全民普及阶段。
文章探讨加密市场长期投资逻辑的转变,指出当前周期正从投机驱动转向基本面驱动,强调需筛选具备真实收入、代币持有人与业务价值绑定、供应结构健康、高透明度的优质资产;重点推荐AI推理、代币化股票/RWA、DAT(数字资产财库)、隐私、永续合约DEX及稳定币等六大赛道,并以USDE、BP、VVV、ORBIO等为典型标的。
AI数据中心建设热潮面临融资压力,债券市场出现普遍折价、票息上升,银行贷款趋于审慎,甲骨文项目不可抗力事件加剧风险担忧;宏观利率上行、科技巨头债券供给增加及IPO窗口收窄共同导致融资成本快速攀升,部分项目逼近盈亏临界点。
宋晓冬及其创立的Virtue AI团队于6月加入Meta超级智能实验室,仅4个月后即被曝因“工作风格不合”分道扬镳;该团队专注AI安全测试、红队演练与运行时防护,旨在为大模型提供安全与治理能力,此次快速解约引发对大公司与初创团队组织适配性的反思。
AI产业正形成资本与商业深度耦合的循环网络:云服务商、芯片厂商、模型公司等通过相互投资与采购绑定合作关系,以应对算力供给周期长、定制化投入高、终端需求不确定等挑战,推动产业链协同扩张,但也带来收入来源模糊、风险传导加剧等财务与监管新问题。
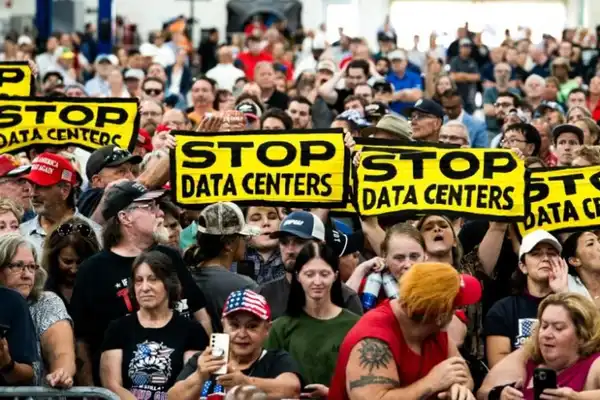
美国多地民众强烈抵制AI数据中心建设,主因是其导致电价、水价大幅上涨及噪音污染,叠加破碎的电网体系与地方分权治理,使项目频繁被叫停或搁置;科技巨头被迫向上游整合电力资源,自建核电、收购新能源公司以保障算力基础设施供应。